Strom ist für viele mittelständische Unternehmen einer der größten Kostenblöcke nach Personal und Material. Trotzdem wird die Stromrechnung oft nur als Gesamtbetrag wahrgenommen: Der Preis pro Kilowattstunde steigt oder sinkt, und man nimmt es hin.
Dabei besteht der Strompreis aus sehr unterschiedlichen Bausteinen. Manche bestimmt der Markt, manche der Netzbetreiber, manche der Gesetzgeber. Und bei einigen davon hat das Unternehmen selbst Einfluss. Dieser Beitrag zeigt, woraus sich der Strompreis zusammensetzt und an welchen Stellen Mittelständler ansetzen können.
Inhalt
- Warum sich der Blick in die Stromrechnung lohnt
- Die Bestandteile des Strompreises im Überblick
- Umlagen: was der Gesetzgeber auf die Kilowattstunde legt
- Stromsteuer: die Entlastung für das Produzierende Gewerbe
- Netzentgelte: warum Lastspitzen Geld kosten
- Beschaffung: Festpreis oder dynamischer Tarif
- Eigenversorgung mit Solarstrom
- Checkliste und Fazit
1. Warum sich der Blick in die Stromrechnung lohnt
Wer nur auf den Endpreis schaut, verhandelt mit dem Lieferanten über einen Teil der Rechnung, auf den dieser oft nur begrenzt Einfluss hat. Netzentgelte, Umlagen und Steuern reicht der Lieferant in der Regel nur durch. Sie ändern sich unabhängig davon, wie gut der Liefervertrag ist.
Umgekehrt gibt es Entlastungen, die nur auf Antrag gewährt werden, und Kosten, die vom eigenen Verbrauchsverhalten abhängen. Wer die einzelnen Positionen kennt, erkennt schneller, wo sich Arbeit lohnt und wo nicht. Das gilt besonders in Zeiten, in denen sich gesetzliche Bestandteile von Jahr zu Jahr deutlich ändern.
2. Die Bestandteile des Strompreises im Überblick
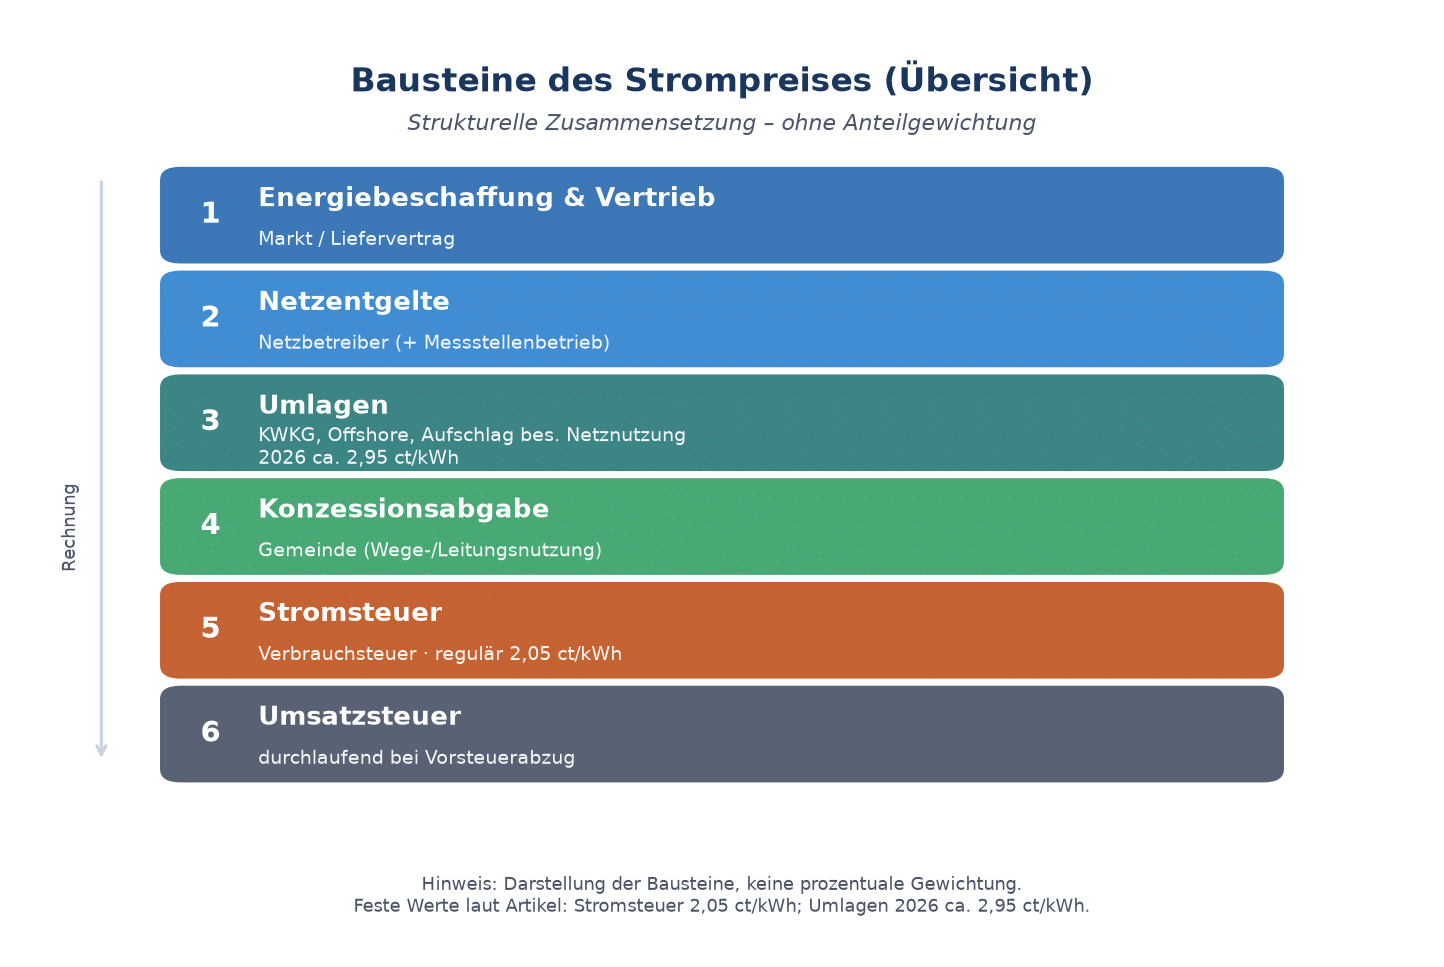
Vereinfacht setzt sich der Strompreis eines Unternehmens aus diesen Blöcken zusammen:
- Energiebeschaffung und Vertrieb: der Preis, den der Lieferant für die Strommenge und seinen eigenen Aufwand verlangt. Er hängt vom Großhandelsmarkt und vom Vertragsmodell ab.
- Netzentgelte: das Entgelt für die Nutzung des Stromnetzes, das der Netzbetreiber festlegt. Hinzu kommen in der Regel Entgelte für den Messstellenbetrieb.
- Umlagen: gesetzlich festgelegte Aufschläge pro Kilowattstunde, mit denen bestimmte Aufgaben des Energiesystems finanziert werden.
- Konzessionsabgabe: das Entgelt an die Gemeinde für die Nutzung öffentlicher Wege durch die Stromleitungen.
- Stromsteuer: eine Verbrauchsteuer, die nach § 3 Stromsteuergesetz regulär 20,50 Euro je Megawattstunde beträgt, also 2,05 Cent je Kilowattstunde.
- Umsatzsteuer: Für vorsteuerabzugsberechtigte Unternehmen ist sie in der Regel ein durchlaufender Posten und kein Kostenfaktor.
Die Konzessionsabgabe ist für viele Gewerbekunden überschaubar. Nach § 2 Konzessionsabgabenverordnung darf sie bei Sondervertragskunden höchstens 0,11 Cent je Kilowattstunde betragen. Bei Tarifkunden liegt sie je nach Größe der Gemeinde zwischen 1,32 und 2,39 Cent. Ein Sondervertrag beim Lieferanten führt aber nicht automatisch zur niedrigen Konzessionsabgabe: Für Lieferungen aus dem Niederspannungsnetz gelten nach § 2 Absatz 7 KAV konzessionsabgabenrechtlich grundsätzlich die Tarifkunden-Sätze – es sei denn, die gemessene Leistung überschreitet in mindestens zwei Monaten des Abrechnungsjahres 30 Kilowatt und der Jahresverbrauch beträgt mehr als 30.000 Kilowattstunden; Netzbetreiber und Gemeinde können niedrigere Grenzen vereinbaren.
3. Umlagen: was der Gesetzgeber auf die Kilowattstunde legt
Die bekannteste Umlage gibt es nicht mehr. Die EEG-Umlage wurde nach Angaben des Bundeswirtschaftsministeriums zum 1. Juli 2022 auf null gesenkt, zuvor lag sie bei 3,72 Cent je Kilowattstunde. Seitdem finanziert der Bund die Förderung der erneuerbaren Energien.
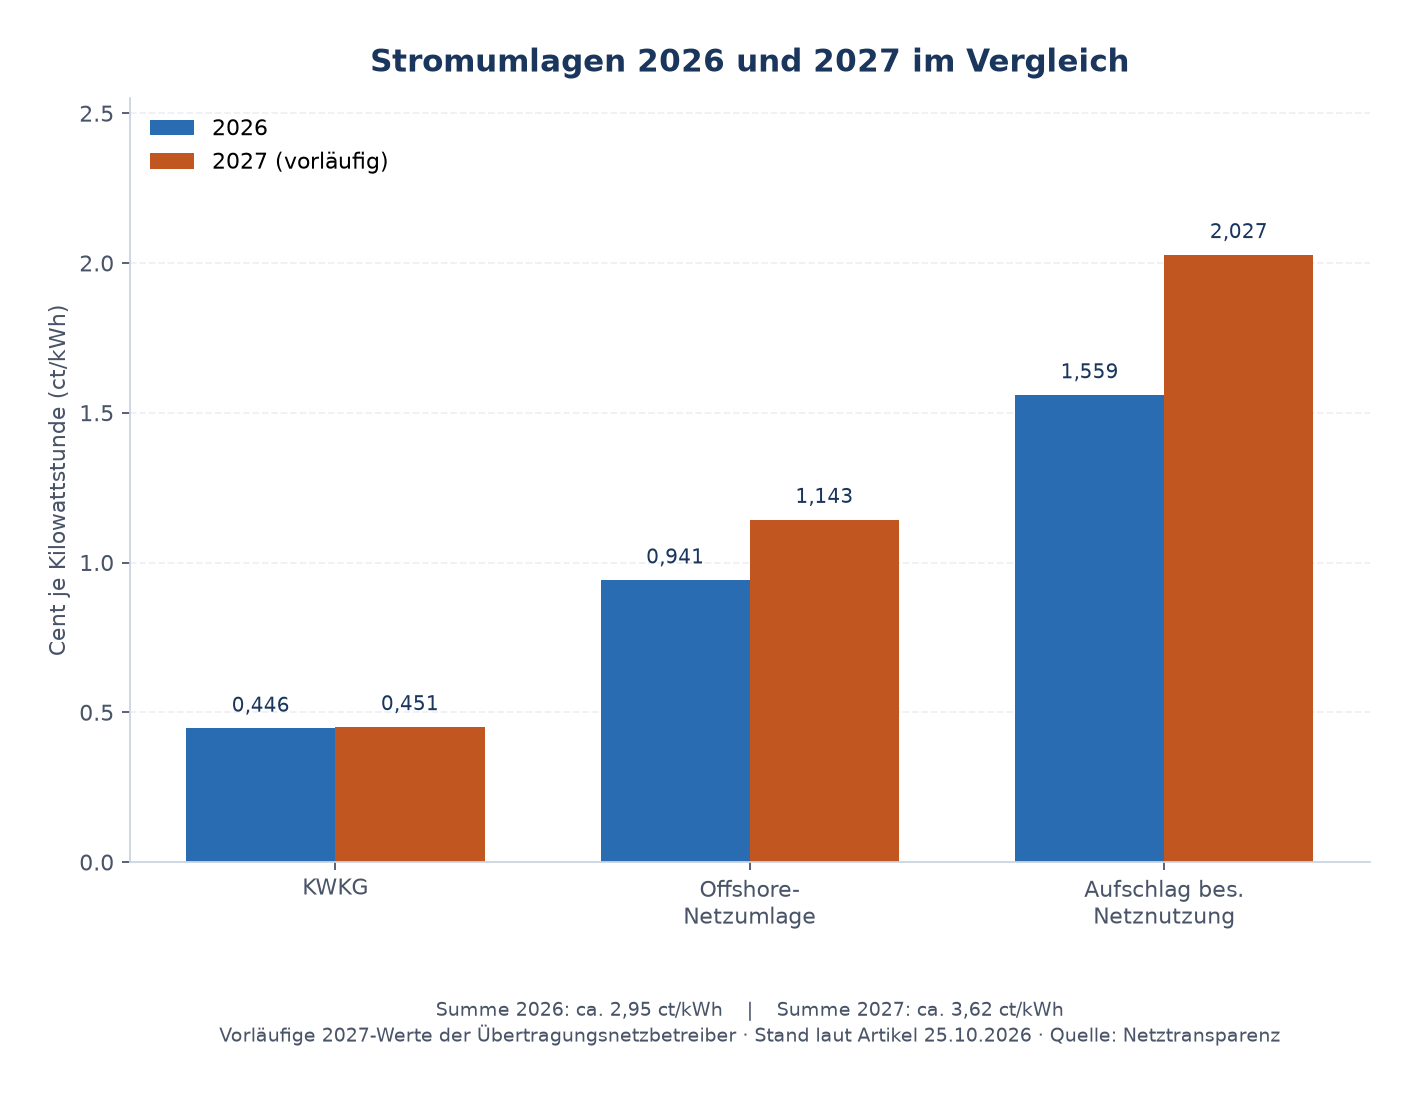
Geblieben sind andere Umlagen, die die Übertragungsnetzbetreiber jedes Jahr im Herbst auf der Plattform Netztransparenz veröffentlichen. Für 2026 betragen die KWKG-Umlage 0,446 Cent, die Offshore-Netzumlage 0,941 Cent und der Aufschlag für besondere Netznutzung 1,559 Cent je Kilowattstunde. Zusammen sind das rund 2,95 Cent netto.
Für 2027 haben die Übertragungsnetzbetreiber höhere Werte veröffentlicht: KWKG-Umlage 0,451 Cent, Offshore-Netzumlage 1,143 Cent und Aufschlag für besondere Netznutzung 2,027 Cent. Die Summe steigt damit auf rund 3,62 Cent je Kilowattstunde.
Wichtig für größere Verbraucher: Der volle Aufschlag für besondere Netznutzung gilt nur für die erste Gigawattstunde je Abnahmestelle. Für den darüber hinausgehenden Verbrauch ist er auf 0,050 Cent begrenzt, für Unternehmen des Produzierenden Gewerbes mit besonders hohen Stromkosten im Verhältnis zum Umsatz auf 0,025 Cent. Die Umlagen werden nach § 12 Energiefinanzierungsgesetz auf die Netzentnahme erhoben, also auf den Strom, der aus dem Netz bezogen wird.
4. Stromsteuer: die Entlastung für das Produzierende Gewerbe
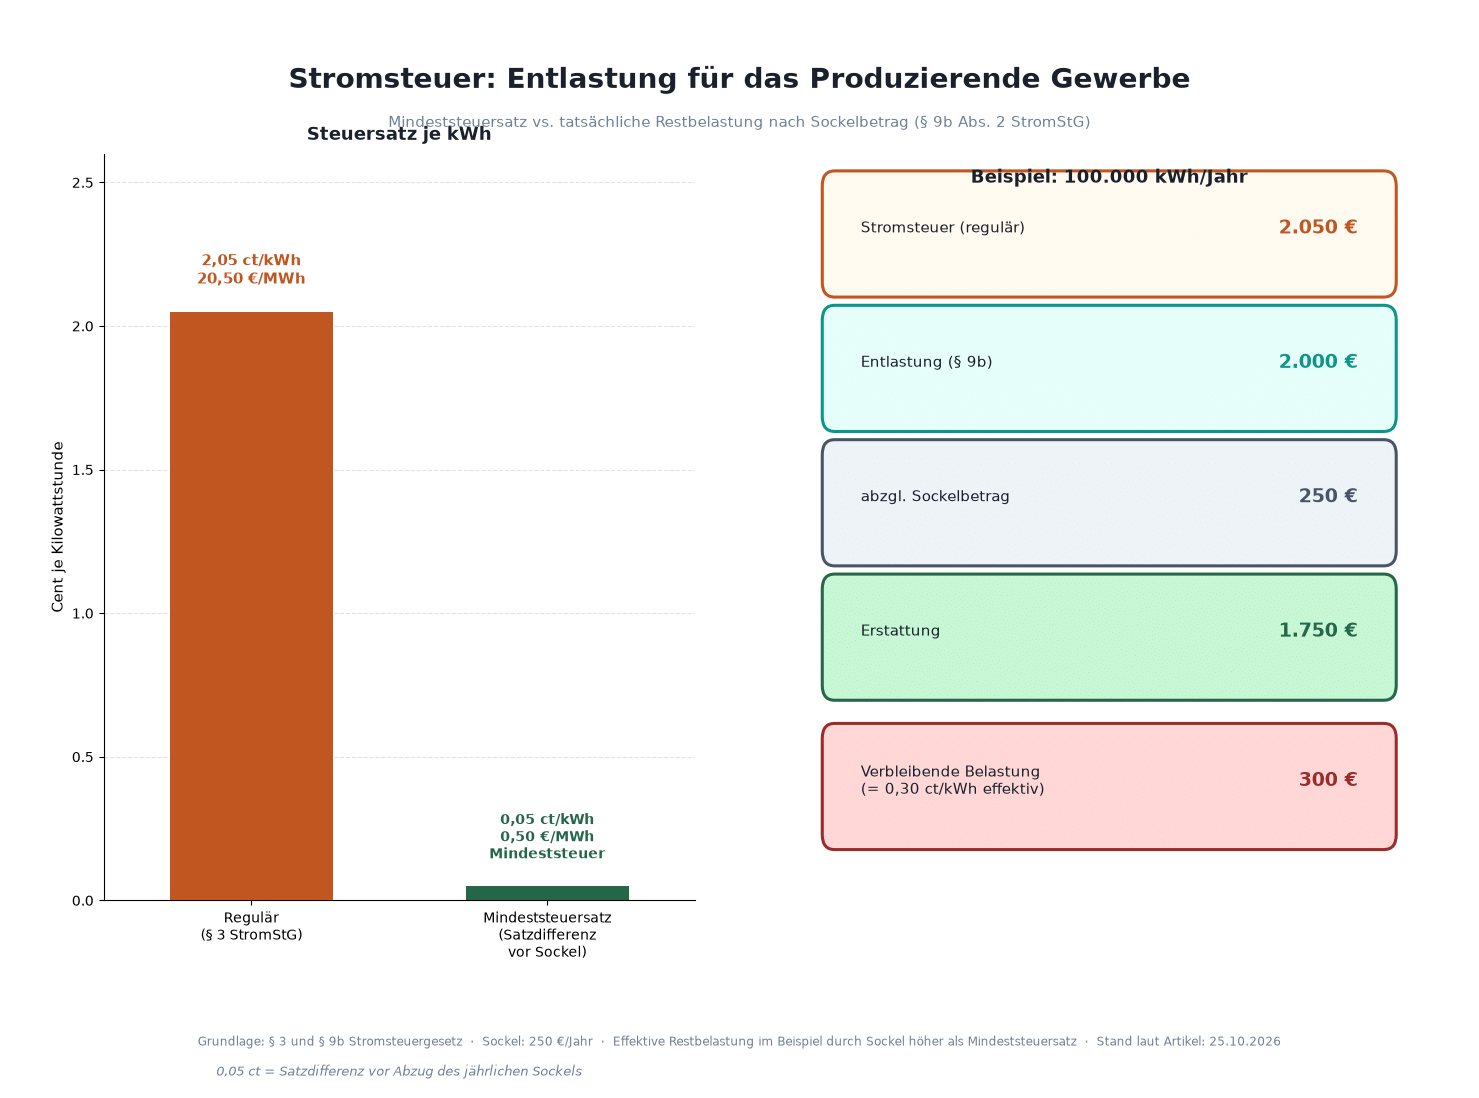
Unternehmen des Produzierenden Gewerbes sowie der Land- und Forstwirtschaft können nach § 9b Stromsteuergesetz auf Antrag eine Steuerentlastung von 20 Euro je Megawattstunde erhalten. Nach Angaben der Zollverwaltung galt dieser erhöhte Entlastungssatz bereits für die Jahre 2024 und 2025; bis einschließlich 2023 lag er bei 5,13 Euro je Megawattstunde. Mit einer Änderung des Stromsteuergesetzes, die im Bundesgesetzblatt 2025 I Nr. 340 verkündet wurde, wurde die Regelung ab dem 1. Januar 2026 verstetigt. Rechnerisch verbleiben vom regulären Steuersatz von 20,50 Euro je Megawattstunde 0,50 Euro – der europäische Mindeststeuersatz von 0,05 Cent je Kilowattstunde. Diese 0,05 Cent gelten jedoch nur als Satzdifferenz vor Berücksichtigung des jährlichen Sockelbetrags nach § 9b Absatz 2; die tatsächlich verbleibende Belastung liegt deshalb höher, wie das Beispiel unten zeigt.
Das Bundeswirtschaftsministerium bezifferte die Zahl der begünstigten Unternehmen auf mehr als 600.000 und spricht von einer dauerhaften Entlastung. Einige Punkte sollten Unternehmen kennen:
- Wer zählt dazu? Zum Produzierenden Gewerbe gehören nach § 2 Nr. 3 Stromsteuergesetz Unternehmen aus Bergbau, Verarbeitendem Gewerbe, Energie- und Wasserversorgung sowie dem Baugewerbe. Handel und Dienstleister sind nicht erfasst.
- Sockelbetrag: Die Entlastung wird nur gewährt, soweit der Entlastungsbetrag im Kalenderjahr 250 Euro übersteigt. Spürbar wird sie damit erst oberhalb von 12.500 Kilowattstunden im Jahr.
- Verwendungszweck: Begünstigt ist Strom, den das Unternehmen für betriebliche Zwecke entnimmt. Strom für Elektromobilität ist ausgenommen.
- Antrag: Die Entlastung gibt es nicht automatisch. Sie wird nach § 17b Stromsteuer-Durchführungsverordnung beim zuständigen Hauptzollamt beantragt, und zwar für das Kalenderjahr. Seit 2025 erfolgt das elektronisch.
Ein Beispiel: Ein Metallbaubetrieb verbraucht 100.000 Kilowattstunden im Jahr. Die Stromsteuer beträgt 2.050 Euro. Die Entlastung liegt bei 2.000 Euro, abzüglich des Sockels von 250 Euro werden 1.750 Euro erstattet. Verbleibend sind damit 300 Euro – also 0,30 Cent je Kilowattstunde, nicht nur die 0,05 Cent der Satzdifferenz. Wer den Antrag vergisst, verschenkt die Erstattung. Die Antragsfrist ist an die steuerliche Festsetzungsfrist geknüpft, sollte aber nicht ausgereizt werden.
5. Netzentgelte: warum Lastspitzen Geld kosten
Bei Unternehmen mit höherem Verbrauch wird die Leistung gemessen. Das Netzentgelt setzt sich dann aus zwei Teilen zusammen: einem Arbeitspreis je Kilowattstunde und einem Leistungspreis, der sich nach der höchsten im Jahr gemessenen Leistung richtet. Das Preisblatt des Übertragungsnetzbetreibers TransnetBW zeigt dieses Prinzip: Leistungs- und Arbeitspreis hängen von der Netzebene und von der Benutzungsdauer ab, mit unterschiedlichen Preisen unterhalb und oberhalb von 2.500 Stunden im Jahr. Für den Mittelstand ist in der Praxis das Preisblatt des örtlichen Verteilnetzbetreibers maßgeblich.
Praktisch bedeutet das: Eine einzige Lastspitze, etwa weil mehrere große Maschinen gleichzeitig anlaufen, kann den Leistungspreis für das ganze Jahr bestimmen. Lastmanagement ist deshalb oft ein unterschätzter Hebel. Wer Verbraucher zeitlich staffelt, Spitzen glättet oder einen Speicher gezielt einsetzt, senkt die Jahreshöchstlast.
Auch die Politik greift bei den Netzentgelten ein. Nach § 24c Energiewirtschaftsgesetz erhalten die Übertragungsnetzbetreiber für 2026 einen Zuschuss von 6,5 Milliarden Euro, um die Übertragungsnetzentgelte zu senken. Für 2027 ist nach Angaben von TransnetBW ein Zuschuss von 5,525 Milliarden Euro geplant, die gesetzliche Grundlage war bei Veröffentlichung der vorläufigen Preisblätter aber noch nicht beschlossen. Die Netzentgelte für 2027 stehen deshalb unter Vorbehalt.
Für Unternehmen mit einem besonderen Verbrauchsprofil sieht § 19 Abs. 2 Stromnetzentgeltverordnung individuelle Netzentgelte vor, etwa bei sehr gleichmäßigem Verbrauch über das Jahr. Ob die Voraussetzungen erfüllt sind, sollte im Einzelfall mit dem Netzbetreiber oder einem Energieberater geprüft werden.
6. Beschaffung: Festpreis oder dynamischer Tarif
Beim Beschaffungsanteil entscheidet das Vertragsmodell. Ein Festpreisvertrag schafft Planungssicherheit, kann aber teurer sein, wenn die Großhandelspreise fallen. Größere Lieferanten mit mehr als 200.000 Kunden müssen nach § 41a Energiewirtschaftsgesetz einen Festpreisvertrag mit mindestens zwölf Monaten Laufzeit anbieten. Die gesetzliche Preisgarantie betrifft den Versorgeranteil; andere Preisbestandteile dürfen bei entsprechender Vereinbarung angepasst werden. Lieferanten, die ausschließlich dynamische Stromverträge anbieten, sind von dieser Angebotspflicht ausgenommen.
Das Gegenmodell ist der dynamische Tarif, dessen Preis sich an den Börsenpreisen orientiert. Seit dem 1. Januar 2025 müssen alle Stromlieferanten einen solchen Tarif für Letztverbraucher mit intelligentem Messsystem anbieten. Hohe Börsenpreise schlagen dabei unmittelbar auf die Rechnung durch. Er lohnt sich vor allem für Betriebe, die Verbrauch in günstige Stunden verlagern können, etwa beim Laden von Fahrzeugen, beim Betrieb von Kühlanlagen oder bei Wärmepumpen.
Wichtig ist der Blick auf die Liquidität. Steigende Energiepreise belasten nicht nur die Ertragslage, sondern auch den Zahlungsfluss, etwa über höhere Abschläge. Hinweise zur Steuerung finden sich im Beitrag Verbesserung der Liquidität.
7. Eigenversorgung mit Solarstrom
Der wirksamste Weg, gesetzliche Preisbestandteile zu vermeiden, ist Strom, der gar nicht erst durch das öffentliche Netz fließt. Für selbst erzeugten und selbst verbrauchten Strom fallen weder Netzentgelte noch die netzbezogenen Umlagen an, denn diese knüpfen an die Entnahme aus dem Netz an. Ein verbleibender Netzanschluss verursacht dennoch weiterhin feste und gegebenenfalls leistungsabhängige Kosten.
Auch die Stromsteuer entfällt häufig. Nach § 9 Abs. 1 Nr. 3 Stromsteuergesetz ist Strom aus Anlagen mit einer Leistung bis zu zwei Megawatt, die ausschließlich erneuerbare Energien oder hocheffiziente Kraft-Wärme-Kopplung nutzen, von der Steuer befreit, wenn er im räumlichen Zusammenhang zur Anlage verbraucht wird. Welche Erlaubnis- und Meldepflichten dafür gelten, hat sich zum 1. Januar 2026 geändert. Die Zollverwaltung erläutert die Neuerungen in einem Informationsschreiben.
Eine Photovoltaikanlage auf dem eigenen Betriebsgebäude ist für viele Mittelständler deshalb mehr als ein Umweltprojekt. Welche Modelle es gibt, zeigt der Überblick Geld verdienen mit Photovoltaik. Aktuelle Hinweise zur Umsatzsteuer finden sich in den FAQ des Bundesfinanzministeriums: Umsatzsteuer bei Photovoltaikanlagen und privatem Stromverbrauch; deren Voraussetzungen gelten allerdings nicht pauschal für jede gewerbliche Dachanlage.
8. Checkliste und Fazit
Für den Einstieg reichen wenige Fragen, die sich mit der letzten Jahresabrechnung beantworten lassen:
- Gehört das Unternehmen zum Produzierenden Gewerbe, und ist der Antrag auf Stromsteuerentlastung gestellt?
- Erfüllt die Abnahmestelle die Voraussetzungen für die niedrige Konzessionsabgabe nach § 2 Abs. 7 KAV (in der Regel mehr als 30.000 kWh und über 30 kW in mindestens zwei Monaten), und wird sie entsprechend abgerechnet?
- Wie hoch ist die Jahreshöchstlast, und wodurch entsteht sie?
- Passt das Vertragsmodell zum Verbrauchsprofil, oder lässt sich Verbrauch in günstige Stunden verschieben?
- Gibt es Dach- oder Freiflächen, auf denen sich eine Eigenversorgung lohnt?
Der Strompreis bleibt ein Standortfaktor, den einzelne Unternehmen nur begrenzt beeinflussen. Welche Rolle die Energiepreise für den Wirtschaftsstandort insgesamt spielen, beschreibt der Beitrag Wirtschaftsstandort Deutschland aus Sicht eines Unternehmers. Innerhalb dieses Rahmens gibt es aber Spielräume. Wer sie nutzt, kann seine Stromkosten spürbar senken, oft ohne große Investitionen.
Warum Energie langfristig zum entscheidenden Produktionsfaktor werden könnte, beleuchtet der Beitrag Die Zukunft des Geldes: KI, Energie und neue Währungen. Weitere Beiträge finden Sie im Themenbereich Öl, Energie und Rohstoffe.
Hinweis: Dieser Beitrag gibt den Stand vom 25. Oktober 2026 wieder. Gesetzliche Umlagen und Netzentgelte ändern sich jährlich. Der Beitrag ersetzt keine Beratung im Einzelfall.