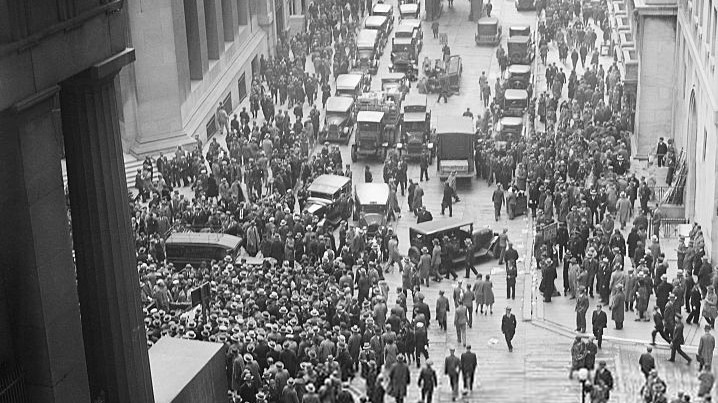
Schulden sind kein Betriebsunfall der Wirtschaft, sondern ihr Treibstoff. Wer einen Kredit aufnimmt, holt sich Kaufkraft aus der Zukunft in die Gegenwart. Genau darin liegt jedoch auch das Risiko: Irgendwann muss diese Zukunft bezahlen.
Der Blick auf die letzten 100 Jahre zeigt ein wiederkehrendes Muster. Auf Phasen mit billigem Geld und wachsender Verschuldung folgten Krisen, in denen Schulden abgebaut, entwertet oder umgeschuldet wurden. Dieser Beitrag erklärt den langfristigen Schuldenzyklus anhand der wichtigsten Etappen von den Roaring Twenties bis heute. Außerdem zeigt er, was Unternehmer daraus für ihre eigene Finanzierung mitnehmen können.
Inhalt
- Was ein langfristiger Schuldenzyklus ist
- Die 1920er Jahre: Aktien auf Pump
- Die Große Depression: Wenn Preise fallen und Schulden bleiben
- Krieg und Nachkriegszeit: Schuldenabbau durch Wachstum
- Die 1970er Jahre: Abschied vom Gold und große Inflation
- 1980 bis 2007: Sinkende Zinsen, steigende Schulden
- Finanzkrise und Nullzinsen: Schulden wandern zum Staat
- Wo der Schuldenzyklus heute steht
- Was Unternehmer aus dem Schuldenzyklus lernen können
1. Was ein langfristiger Schuldenzyklus ist
Ökonomen unterscheiden zwei Arten von Zyklen. Der gewöhnliche Konjunkturzyklus dauert einige Jahre. Er besteht aus Aufschwung und Abschwung, und die Notenbank steuert ihn vor allem über den Leitzins. Steigt die Inflation, erhöht sie die Zinsen. Schwächelt die Wirtschaft, senkt sie die Zinsen wieder.
Der langfristige Schuldenzyklus läuft dagegen über mehrere Jahrzehnte. Bekannt gemacht hat das Modell vor allem der US-Investor Ray Dalio mit seinem Erklärfilm „How the Economic Machine Works“. Seine Grundidee ist einfach: Nach jedem kurzen Abschwung bleibt etwas mehr Schuld übrig als vorher. Deshalb wachsen die Schulden über viele Konjunkturzyklen hinweg schneller als die Einkommen.
Das funktioniert so lange, wie die Zinsen fallen und neue Kredite die alten tragen. Irgendwann lassen sich die Zinsen jedoch nicht weiter senken. Dann beginnt der schmerzhafte Teil: der Schuldenabbau. Dalio nennt dafür vier Wege, nämlich Sparen, Umschulden oder Ausfall, Umverteilung und das Drucken von Geld. Wichtig ist dabei: Es handelt sich um ein Erklärungsmodell und nicht um ein Naturgesetz mit festem Fahrplan.
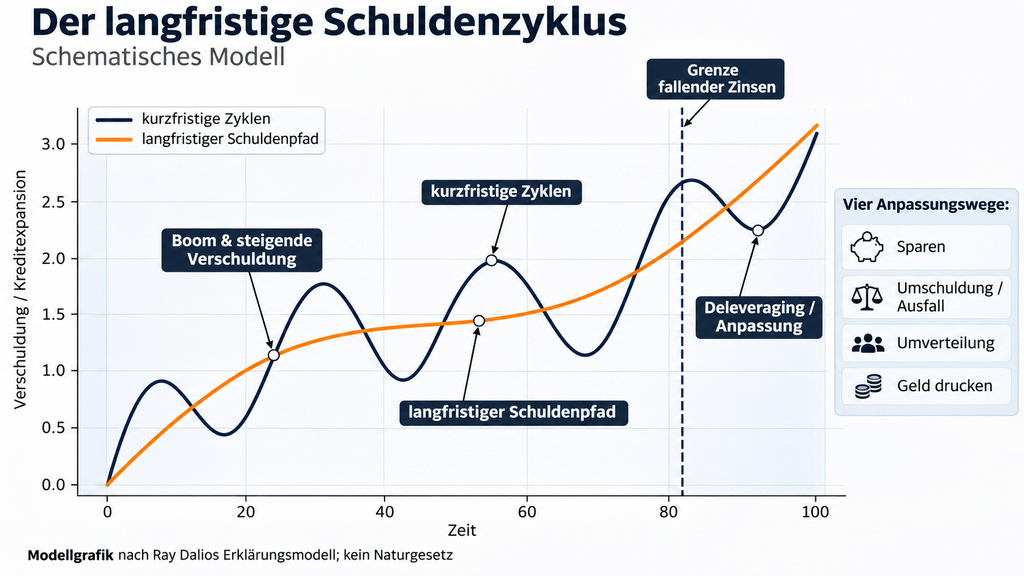
Quelle: KI-generierte schematische Darstellung nach dem Erklärungsmodell von Ray Dalio. Keine empirische Zeitreihe.
2. Die 1920er Jahre: Aktien auf Pump
Nach dem Ersten Weltkrieg erlebten vor allem die USA einen kräftigen Aufschwung. Autos, Radios und Haushaltsgeräte wurden zu Massenprodukten, und viele Käufer finanzierten sie auf Raten. Gleichzeitig entdeckte eine breite Mittelschicht die Börse.
Besonders riskant war der Aktienkauf auf Kredit. Laut der Federal Reserve History zum Börsenkrach 1929 zahlten Käufer typischerweise nur rund 10 Prozent des Kaufpreises selbst. Den Rest liehen sie sich. Solange die Kurse stiegen, wirkte dieser Hebel wie eine Gelddruckmaschine. Fielen die Kurse dagegen, schmolz das Eigenkapital der Anleger in kürzester Zeit.
3. Die Große Depression: Wenn Preise fallen und Schulden bleiben
Im Oktober 1929 brach das Kartenhaus zusammen. Am „Schwarzen Montag“, dem 28. Oktober, verlor der Dow Jones fast 13 Prozent. Am folgenden Tag fiel er um weitere knapp 12 Prozent. Bis zum Tiefpunkt im Juli 1932 sank der Index um 89 Prozent unter seinen Höchststand.
Der Börsenkrach allein erklärt die Große Depression allerdings nicht. Entscheidend war, dass Banken reihenweise zusammenbrachen und die Geldmenge schrumpfte. Nach Angaben der Federal Reserve History zur Großen Depression fiel sie zwischen Herbst 1930 und Winter 1933 um fast 30 Prozent. Dadurch sanken Preise und Löhne, während die Schulden in voller Höhe weiterbestanden.
Genau das macht eine Deflation so gefährlich. Schuldner müssen feste Beträge aus sinkenden Einnahmen bedienen. Infolgedessen verkaufen sie Vermögen, die Preise fallen weiter, und die reale Schuldenlast steigt. Erst der Bruch mit dem Goldstandard und eine expansive Politik ab 1933 durchbrachen diese Spirale.
4. Krieg und Nachkriegszeit: Schuldenabbau durch Wachstum
Der Zweite Weltkrieg trieb die Staatsschulden auf Rekordhöhen. Um die Finanzierung billig zu halten, legte die US-Notenbank ab April 1942 auf Wunsch des Finanzministeriums die Zinsen für kurzfristige Staatspapiere bei 3/8 Prozent fest. Diese Zinsbindung endete erst mit dem sogenannten Treasury-Fed Accord von 1951.
Nach dem Krieg sank die Schuldenquote trotzdem deutlich. Der Grund war jedoch kein striktes Sparen. Vielmehr wuchs die Wirtschaft kräftig, und eine zeitweise hohe Inflation entwertete die Altschulden. Zugleich blieben die Zinsen niedrig. Ökonomen sprechen hier von finanzieller Repression: Der Staat entschuldet sich, weil die Sparer real weniger zurückbekommen, als sie verliehen haben.
Auch Deutschland erlebte einen radikalen Schnitt. Die Währungsreform von 1948 ersetzte die Reichsmark durch die D-Mark und entwertete Geldvermögen und Schulden drastisch. Für die junge Bundesrepublik war das der Startpunkt eines neuen Zyklus.
5. Die 1970er Jahre: Abschied vom Gold und große Inflation
Am 15. August 1971 beendete US-Präsident Richard Nixon den Umtausch von Dollar in Gold. Damit fiel die letzte feste Bindung des Weltwährungssystems. Wie es dazu kam, beschreibt der Beitrag Die 1970er: Vom Goldstandard zu Petrodollar und Globalisierung ausführlich.
Zugleich zog die Teuerung an. Laut Federal Reserve History zur „Great Inflation“ lag die US-Inflation 1964 bei gut 1 Prozent. Im März 1980 erreichte sie dagegen fast 15 Prozent. Die Ölkrisen von 1973 und 1979 verstärkten den Trend zusätzlich.
Für Schuldner war das zunächst bequem, denn Inflation frisst feste Schulden auf. Für Sparer und Kreditgeber war es hingegen ein Verlustgeschäft. Erst Notenbankchef Paul Volcker brach die Inflation ab 1979 mit drastisch höheren Zinsen. Das kostete eine schwere Rezession, legte aber den Grund für die nächste Phase.
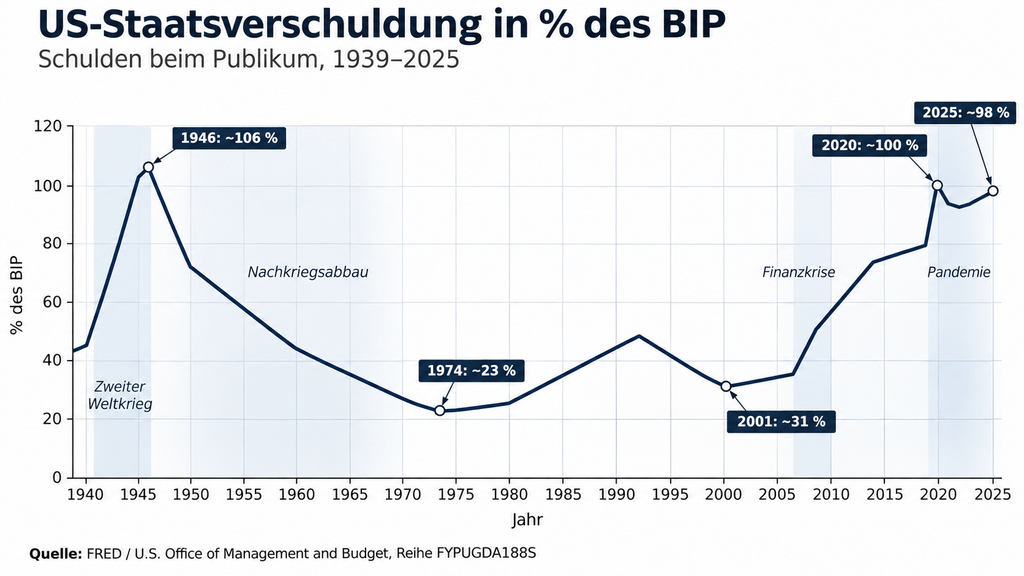
Quelle: U.S. Office of Management and Budget / Federal Reserve Bank of St. Louis, FRED, Reihe FYPUGDA188S. Eigene grafische Darstellung.
6. 1980 bis 2007: Sinkende Zinsen, steigende Schulden
Nach dem Volcker-Schock begann eine lange Phase fallender Zinsen. Sie dauerte fast vier Jahrzehnte. Für Kreditnehmer war das ein Geschenk, weil jede neue Zinssenkung die Last bestehender Schulden erleichterte. Folglich nahmen Staaten, Unternehmen und Haushalte immer mehr Kredit auf.
Hinzu kamen Deregulierung und Globalisierung. Kapital floss freier über Grenzen, und Finanzinstitute erfanden neue Produkte. Das förderte Wachstum, erhöhte aber auch die Verschuldung. In Krisen wie dem Börsencrash 1987 oder dem Platzen der Dotcom-Blase 2000 senkten die Notenbanken jeweils die Zinsen. So entstand das typische Muster: Jeder Abschwung endete mit niedrigeren Zinsen und höheren Schulden als zuvor.
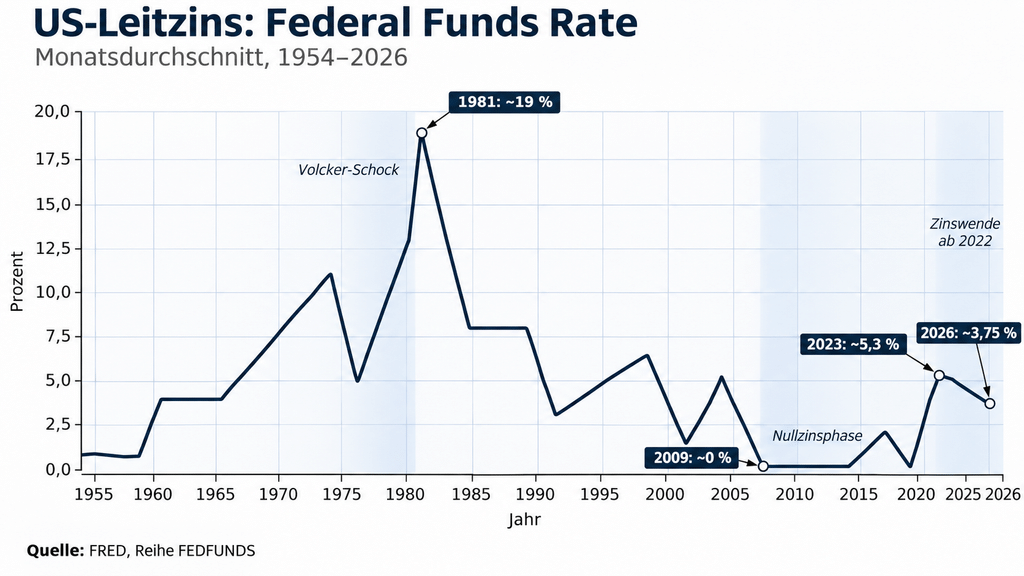
Quelle: Board of Governors of the Federal Reserve System, FRED, Reihe FEDFUNDS. Eigene grafische Darstellung.
7. Finanzkrise und Nullzinsen: Schulden wandern zum Staat
Die Finanzkrise ab 2007 war im Kern eine Schuldenkrise privater Haushalte und Banken. Laut Federal Reserve History zur „Great Recession“ fielen die US-Hauspreise von Mitte 2006 bis Mitte 2009 im Schnitt um rund 30 Prozent. Der Aktienindex S&P 500 verlor vom Hoch bis zum Tief 57 Prozent.
Anders als 1929 griffen Staaten und Notenbanken diesmal sofort ein. Sie retteten Banken, senkten die Leitzinsen fast auf null und kauften in großem Stil Anleihen. Dadurch verhinderten sie eine Deflationsspirale. Allerdings verschwanden die Schulden nicht, sondern wanderten zu einem großen Teil vom privaten Sektor in die öffentlichen Haushalte.
Die Corona-Pandemie wiederholte dieses Muster ab 2020 in noch größerem Umfang. Nach der Pandemie kam schließlich zurück, was viele für überwunden hielten: hohe Inflation und deutlich steigende Zinsen. Was die Teuerung heute antreibt, zeigt der Beitrag zur Inflation im Oktober 2026.
8. Wo der Schuldenzyklus heute steht
Die aktuellen Zahlen sind deutlich. Nach dem Fiscal Monitor des Internationalen Währungsfonds vom April 2026 lag die weltweite Staatsverschuldung 2025 bei knapp 94 Prozent der Wirtschaftsleistung. Bis 2029 dürfte sie 100 Prozent erreichen. Ein solches Niveau gab es bisher nur nach dem Zweiten Weltkrieg. Zudem stiegen die Zinsausgaben der Staaten binnen vier Jahren von 2 auf fast 3 Prozent der globalen Wirtschaftsleistung.
Auch Deutschland verschuldet sich wieder stärker. Laut Statistischem Bundesamt stiegen die öffentlichen Schulden 2025 um 6,0 Prozent auf 2.662,2 Milliarden Euro. Das entspricht 31.887 Euro pro Kopf. Treiber sind unter anderem die Sondervermögen für Bundeswehr sowie Infrastruktur und Klimaneutralität.
Ob damit das Ende eines 100-jährigen Zyklus naht, kann niemand seriös vorhersagen. Klar ist aber: Der wichtigste Hebel der letzten Jahrzehnte, nämlich immer weiter fallende Zinsen, steht nicht mehr zur Verfügung. Diese Einschätzung ist ausdrücklich keine Prognose. Wahrscheinlicher als ein großer Knall ist daher ein langes Ringen aus etwas höherer Inflation, staatlichen Eingriffen und Verteilungskonflikten.
9. Was Unternehmer aus dem Schuldenzyklus lernen können
Für den Mittelstand ist der Schuldenzyklus keine abstrakte Theorie. Er entscheidet mit darüber, was Kredite kosten, wie Banken prüfen und wie viel das eigene Geld morgen noch wert ist. Daraus lassen sich drei nüchterne Lehren ableiten.
Erstens sollte jede Finanzierung auch bei höheren Zinsen tragfähig bleiben. Wer heute variabel finanziert, sollte deshalb Anschlusszinsen von mehreren Prozentpunkten durchrechnen. Zweitens schützt Liquidität besser als jede Prognose. Ein Polster für mehrere Monate verschafft in einer Kreditklemme Zeit. Wie sich Krisen im Unternehmen typischerweise entwickeln, zeigt der Beitrag zu den Phasen einer Unternehmenskrise.
Drittens lohnt ein klarer Blick auf die Geldentwertung. Inflation entlastet zwar Schuldner, sie zehrt aber Rücklagen und Margen auf. Hintergründe dazu liefern die Beiträge Inflation in Deutschland: Ursachen, Arten und Auswirkungen und Geldentwertung: Die stille Enteignung der Zukunft. Wer bereits in Schwierigkeiten steckt, findet zudem die zehn wichtigsten Maßnahmen im Krisenmanagement.
Wer solche Entwicklungen regelmäßig einordnen möchte, kann meinen Newsletter Unternehmerkompass abonnieren.